<青色申告特別控除とは>
所得税は、収入から必要経費を差し引き、さらに所得控除を差し引いた課税所得金額に、所定の所得税率を掛けて算出します。
青色申告特別控除は、税率を掛ける前の所得金額から一定額を差し引く(所得控除)ため、その分だけ所得税の負担が軽くなる仕組みです。
優遇税制の中でも欠かせない青色申告特別控除について、令和8年度税制改正が発表されたため、本コラムでご紹介致します。
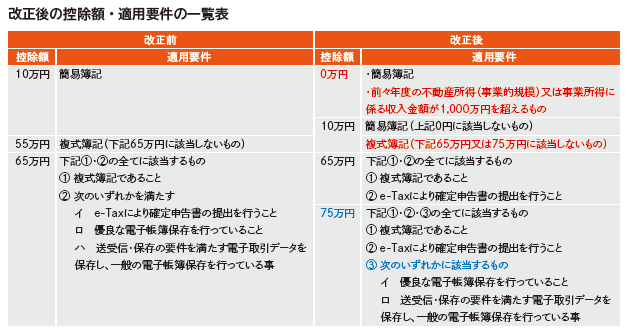
<改正内容> (赤字…増税項目 青字…減税項目 下記一覧表同様)
・電子申告における控除額が最大75万円に増額・適用要件の緩和化
・書面での申告における控除額が最大45万円の減額・適用要件の厳格化
・控除対象外要件の設置
<注意点>
・改正後の内容は令和9年分(令和10年3月申告分)から適用されます。
・青色申告特別控除を受けるには、一定期日までに「所得税の青色申告承認申請書」を所轄税務署に届け出る必要があります。
<まとめ>
青色申告特別控除は、完全ペーパーレス化を強く進める税制へと変化しました。
紙で申告する事業者の控除額は最大45万円の減額、さらには令和7年度の収入が1,000万円を超える方は控除の対象外となります。
一方で電子申告する事業者の控除額は最大10万円の増額に加え適用要件の緩和と、「デジタル化への適応の有無」によって税額に大きな影響が出ます。
この制度を適用できるか否かにより経営資金に差が生まれてしまう為、可能な限り複式簿記や電子申告への移行を検討してみてください。
ご不明点は当事務所までご相談ください。