<税制改正の背景と、大きく変わる課税の仕組み>
暗号資産(仮想通貨)の誕生以来、日本の投資家や業界団体が長年にわたり国へ訴え続けてきた「税制改正」が、ついに大きな実を結びました。
今年の税制改正大綱において、暗号資産取引を総合課税から「申告分離課税」へ移行する方針が明確に打ち出されたのです。
<主な変更点>
・税金が最大約55%から「一律約20%」へ安くなる
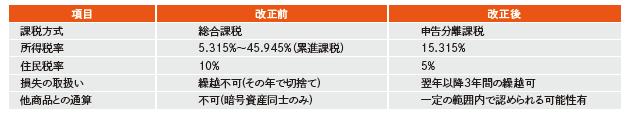
これまで利益は総合課税として給与などと合算されて累進課税(所得税・住民税合算で最大55.945%)でしたが、株やFXと同じように申告分離課税(所得税・住民税合算で一律20.315%)へ
と変わります。大きく利益を出した人ほど、税金の負担が軽くなります。
・損をしても「翌年以降の利益と相殺(3年間の繰越控除)」ができるようになる
これまで、ある年に大きな損失を出してもその年限りで切り捨てられていました。新制度では、損失を最大3年間繰り越して、翌年以降に出た利益から差し引くことができるようになります。
・ただし、恩恵を受けられるのは「国内の取引所(特定暗号資産)」がメインになる
この一律約20% 税率の対象となるのは、主に日本の金融庁に登録された業者が扱う「特定暗号資産」に限定される見込みです。海外取引所やマイナーなコインでの利益は、これまで通り最大約55% の重
い税金がかかる可能性が高いです。
<今後の確定申告に向けて今やるべきこと>
新制度で導入される「損失の3 年繰越控除」の適用を受けるためには、取引がなかった年や損失が出た年であっても、毎年連続して確定申告書を提出することが絶対条件となります。
その上で以下の事項について対応できるよう準備が必要です。
①取引取引履歴の保全: 国内外の取引所、ウォレット間の送金履歴、DeFiのトランザクション履歴をすべてダウンロードし、安全な場所に保管する。
②取得価額の正確な把握: 総平均法・移動平均法に基づき、現在保有している暗号資産の正確な取得単価を計算・把握しておく。
③ポートフォリオの見直し: 国内取引所で扱う「特定暗号資産」と、それ以外の資産の比率を見直し、税務上のリスクを分散する。
<まとめ>
改正法の本格施行はまだ先の見通し(施行が令和9年中であれば、適用開始は令和10年1月1日であり、その分の確定申告は令和11年の2月から3月)ですが、今から準備を進めておくことで、施行後に慌てずに対応できます。
今まさに歴史的な過渡期を迎えています。制度改正の恩恵を最大限に享受し、思わぬ税務トラブルを回避するためにも、早期の相談をお勧めいたします。