<住宅ローン控除とは>
正式名称を「住宅借入金等特別控除」といい、返済期間10年以上の住宅ローンがある場合に一定の条件を満たすと、入居した年から最大13年間、年末時点におけるローン残高の0.7%が所得税や住民税から控除される優遇制度です。
マイホームの購入を検討する際に大きな後押しとなるこの制度ですが、令和8年税制改正大綱にて改正が発表された為、解説いたします。
【改正内容】
1. 中古住宅(既存住宅)の優遇が大幅拡充
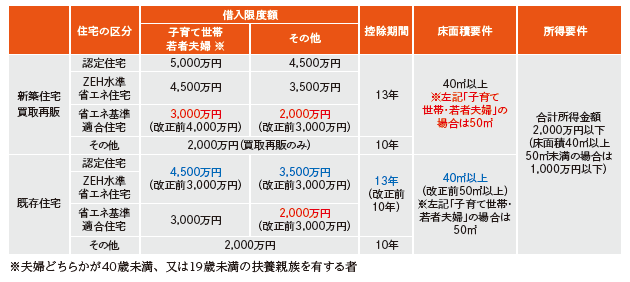
これまで新築と比べて控除枠が小さかった「省エネ性能の高い中古住宅」の借入上限額が引き上げられ、控除期間も10年から13年に延長されました。
2. 災害リスク地域(災害レッドゾーン)の新築排除
安全な住まいの確保を目的として、2028年以降に入居する新築住宅について、土砂災害特別警戒区域や地すべり防止区域などの「災害レッドゾーン」に建築された物件は住宅ローン控除の対象外となります。(※建替え・中古購入・リフォームは除く)
3. 床面積要件が「40㎡以上」に全面緩和
新築・既存住宅ともに基本の床面積要件が「50㎡以上」から「40㎡以上」へと緩和され、よりコンパクトな物件でも制度を利用しやすくなりました。ただし、合計所得が1,000万円を超える場合は「40㎡以上」の要件は適用できません。
改正後の一覧は以下の表をご覧ください。赤字…増税改正項目 青字…減税改正項目
<まとめ>
住宅ローン控除は、かつての「家を買えば誰でも一律控除可能」から、「省エネ性能が高く、安全な立地の家を選ぶ人ほど優遇される」制度へと変化しています。
購入タイミングや検討中の住宅タイプに応じて、資金計画とあわせて制度の該当区分の確認を行いましょう。
ご不明点は当事務所までご相談下さい。